
డెబిట్ కార్డ్ ఉచిత బీమా:అయితే మీకు వచ్చే రూ.1 లక్ష నుంచి రూ.10 లక్షల వరకు ఉచిత ప్రమాద బీమా కోల్పోయే ప్రమాదం ఉంది. దీన్ని యాక్టివ్గా ఉంచుకోవడం ఎలాగో ఇక్కడ తెలుసుకోండి.
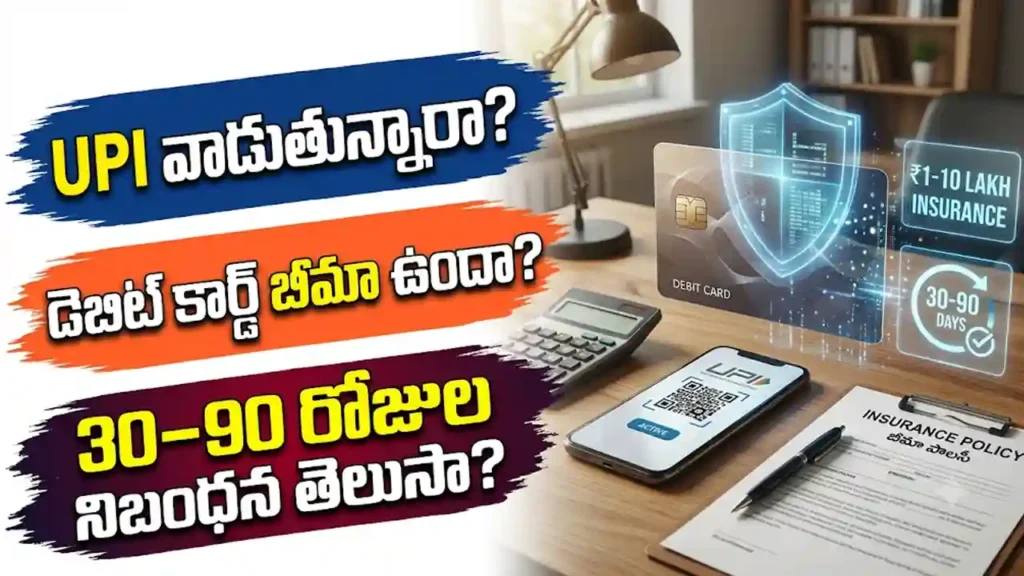
డెబిట్ కార్డ్ ఉచిత బీమా: యూపీఐ వాడకంతో మీ డెబిట్ కార్డ్ బీమా రద్దవుతుందా? పూర్తి వివరాలు ఇవే!
ప్రస్తుతం మన దేశంలో డిజిటల్ చెల్లింపులు విపరీతంగా పెరిగిపోయాయి. యూనిఫైడ్ పేమెంట్స్ ఇంటర్ఫేస్ (UPI) అందుబాటులోకి వచ్చిన తర్వాత, స్మార్ట్ఫోన్ ద్వారా క్యూఆర్ కోడ్ స్కాన్ చేసి క్షణాల్లో లావాదేవీలు పూర్తి చేయడం అలవాటుగా మారింది. దీంతో చాలా మంది తమ డెబిట్ ఏటీఎం కార్డులను వ్యాలెట్లలోనే మూలన పడేస్తున్నారు.
అయితే, చాలా మంది బ్యాంక్ ఖాతాదారులకు తెలియని ఒక చేదు నిజం ఉంది. బ్యాంకులు డెబిట్ కార్డులపై అందించే రూ.1 లక్ష నుంచి రూ.10 లక్షల వరకు ఉచిత ప్రమాద బీమా (Free Insurance Cover) వర్తించాలంటే, ఆ కార్డు ఖచ్చితంగా ‘యాక్టివ్’గా ఉండాలి. మీరు రోజూ యూపీఐ వాడినప్పటికీ, కార్డుతో స్వైపింగ్ లేదా ఆన్లైన్ పేమెంట్ చేయకపోతే, ఆ ఇన్సూరెన్స్ నిరుపయోగంగా మారుతుంది. దీనికి సంబంధించిన సమగ్ర వివరాలు ఇప్పుడు తెలుసుకుందాం.
ముఖ్య వివరాలు (Key Facts)
| అంశం | వివరణ |
|---|---|
| ఉచిత బీమా కవరేజ్ | రూ.1 లక్ష నుంచి రూ.10 లక్షల వరకు (ప్లాటినం/సిగ్నేచర్ కార్డులకు రూ.20 లక్షల వరకు) |
| విమాన ప్రమాద బీమా | కార్డ్ ద్వారా టికెట్ కొంటే రూ.25 లక్షల నుంచి రూ.1 కోటి వరకు |
| యాక్టివ్ నిబంధన | గత 30 నుంచి 90 రోజుల్లో కనీసం ఒక్క డెబిట్ కార్డ్ లావాదేవీ అయినా జరిగి ఉండాలి |
| యూపీఐ ప్రభావం | యూపీఐ లావాదేవీలు (P2P/P2M) డెబిట్ కార్డ్ యాక్టివిటీగా పరిగణించబడవు |
1. డెబిట్ కార్డ్పై ఉచిత బీమా ఎంత?
ఎస్బీఐ, హెచ్డీఎఫ్సీ, ఐసీఐసీఐ, యాక్సిస్ వంటి ప్రభుత్వ మరియు ప్రైవేట్ బ్యాంకులు, తమ డెబిట్ కార్డు వేరియంట్లను (క్లాసిక్, గోల్డ్, ప్లాటినం, సిగ్నేచర్) బట్టి ఉచిత బీమా సదుపాయాన్ని అందిస్తాయి.
- సాధారణ ప్రమాద బీమా: రోడ్డు లేదా ఇతర ప్రమాదవశాత్తు కార్డుదారుడు మరణిస్తే రూ.1 లక్ష నుంచి రూ.10 లక్షల వరకు ఉచిత బీమా కవరేజీ ఉంటుంది. ప్లాటినం, సిగ్నేచర్ కార్డులపై కొన్ని బ్యాంకులు రూ.20 లక్షల వరకు కవరేజీ ఇస్తున్నాయి.
- విమాన ప్రమాద బీమా: సదరు డెబిట్ కార్డును ఉపయోగించి విమాన టికెట్ కొనుగోలు చేసి ఉంటే, విమాన ప్రమాదంలో మరణిస్తే రూ.25 లక్షల నుంచి రూ.1 కోటి వరకు కవరేజ్ ఉంటుంది.
- ఇతర ప్రయోజనాలు: కార్డ్ ద్వారా కొనుగోలు చేసిన వస్తువులు దొంగతనానికి గురైనా లేదా అగ్ని ప్రమాదంలో దెబ్బతిన్నా బీమా క్లెయిమ్ చేసుకునే అవకాశం ఉంటుంది.
2. యూపీఐ వాడకంతో ఈ బీమా ఎలా కోల్పోతారు?
ఇన్సూరెన్స్ కంపెనీలు మరియు బ్యాంకుల నిబంధనల ప్రకారం, ఉచిత బీమా వర్తించాలంటే ‘యాక్టివ్ యూసేజ్ కండిషన్’ తప్పనిసరి.
- ప్రమాదం జరిగిన తేదీకి ముందు, గత 30 నుంచి 90 రోజులలోపు ఆ డెబిట్ కార్డుతో కనీసం ఒక్కటైనా ప్రత్యక్ష ఆర్థిక లావాదేవీ (POS స్వైపింగ్, ఆన్లైన్ ఇ-కామర్స్ పేమెంట్ లేదా ఏటీఎం విత్డ్రాయల్) జరిగి ఉండాలి.
- మీరు రోజుకు 10 సార్లు యూపీఐ ద్వారా క్యూఆర్ కోడ్ స్కాన్ చేసినా, అవి బ్యాంక్ ఖాతా ఆధారిత పీ-టు-పీ (P2P) లేదా పీ-టు-ఎం (P2M) ట్రాన్సాక్షన్లు మాత్రమే. వీటిని సిస్టమ్ ‘డెబిట్ కార్డు వాడకం’ కింద నమోదు చేయదు.
- కార్డును చాలా రోజులు స్వైప్ చేయకపోవడం వల్ల, ఇన్సూరెన్స్ కంపెనీ రికార్డుల్లో ఆ కార్డు ‘డార్మెంట్’ (Dormant) లేదా ‘ఇనాక్టివ్’గా మారుతుంది. ఫలితంగా, క్లెయిమ్ అప్లికేషన్ పూర్తిగా తిరస్కరణకు గురవుతుంది.
3. బీమాను యాక్టివ్గా ఉంచుకోవడం ఎలా?
మీరు యూపీఐని ఎక్కువగా వాడుతున్నప్పటికీ, మీ డెబిట్ కార్డ్ బీమాను కోల్పోకుండా ఉండాలంటే:
- నెలకు లేదా రెండు నెలలకు ఒకసారైనా మీ డెబిట్ కార్డ్ను ఉపయోగించి చిన్న మొత్తంలో ఆన్లైన్ షాపింగ్ చేయండి.
- లేదా ఏటీఎం నుంచి చిన్న మొత్తంలో డబ్బు విత్డ్రా చేయండి.
- దీనివల్ల మీ కార్డు ‘యాక్టివ్’గా నమోదై, ఉచిత బీమా ప్రయోజనాలు అందుతూనే ఉంటాయి.
మీ కోసం ఇది ఎందుకు ముఖ్యం?
ఉచితంగా వస్తున్న బీమా కవరేజ్ అనేది ఒక గొప్ప భద్రతా కవచం. కేవలం యూపీఐ వాడుతున్నామనే కారణంతో, సంవత్సరానికి వేల రూపాయలు విలువ చేసే ఈ ఉచిత బీమాను కోల్పోవడం నష్టం. నెలకు ఒకసారి చిన్న లావాదేవీ ద్వారా ఈ ప్రయోజనాన్ని కాపాడుకోవచ్చు.
FAQ (తరచుగా అడగబడే ప్రశ్నలు)
1. యూపీఐ వాడుతుంటే డెబిట్ కార్డ్ బీమా వర్తిస్తుందా?
జ: లేదు. యూపీఐ లావాదేవీలు బ్యాంక్ ఖాతా ఆధారితంగా జరుగుతాయి కాబట్టి, అవి డెబిట్ కార్డ్ యాక్టివిటీగా పరిగణించబడవు. బీమా వర్తించాలంటే కార్డ్ ద్వారా ప్రత్యక్ష లావాదేవీ జరగాలి.
2. డెబిట్ కార్డ్ బీమా కవరేజ్ ఎంత?
జ: కార్డు రకాన్ని బట్టి రూ.1 లక్ష నుంచి రూ.10 లక్షల వరకు ఉచిత ప్రమాద బీమా ఉంటుంది. ప్లాటినం/సిగ్నేచర్ కార్డులకు ఇది రూ.20 లక్షల వరకు, విమాన ప్రమాదాలకు రూ.1 కోటి వరకు ఉండవచ్చు.
3. డెబిట్ కార్డ్ యాక్టివ్గా ఉంచుకోవడానికి ఏం చేయాలి?
జ: గత 30 నుంచి 90 రోజుల్లో కనీసం ఒక్కసారైనా ఆ కార్డ్తో POS స్వైపింగ్, ఆన్లైన్ షాపింగ్ లేదా ఏటీఎం విత్డ్రాయల్ చేయడం ద్వారా కార్డును యాక్టివ్గా ఉంచుకోవచ్చు.
DISCLAIMER
ఈ వ్యాసంలో పేర్కొన్న బీమా వివరాలు మరియు నిబంధనలు సాధారణ అవగాహన కోసం మాత్రమే అందించబడ్డాయి. ప్రతి బ్యాంకు మరియు ఇన్సూరెన్స్ కంపెనీ నిబంధనలు వేరుగా ఉండే అవకాశం ఉంది. మీ ఖచ్చితమైన బీమా కవరేజ్ మరియు యాక్టివేషన్ నిబంధనల కోసం, మీ బ్యాంక్ కస్టమర్ కేర్ను లేదా అధికారిక వెబ్సైట్ను సంప్రదించడం మంచిది. ఇది కేవలం సమాచార ఉద్దేశ్యం కోసం మాత్రమే.