
మ్యూచువల్ ఫండ్స్లో రూ.5 లక్షల లంప్ సమ్ పెట్టుబడి ద్వారా దీర్ఘకాలంలో రూ.80 లక్షల కార్పస్ ఎలా సాధ్యమో తెలుసుకోండి. కాంపౌండింగ్ పవర్ మరియు రాబడి అంచనాలు ఇక్కడ.
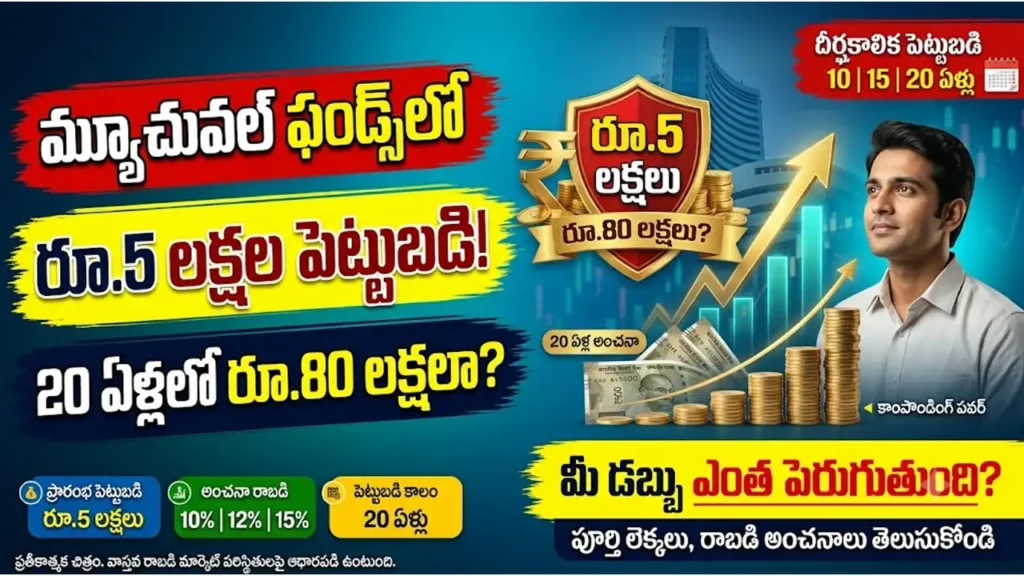
రిటైర్మెంట్ లేదా పిల్లల ఉన్నత విద్య వంటి దీర్ఘకాలిక ఆర్థిక లక్ష్యాల కోసం ప్లాన్ చేసుకునే వారికి మ్యూచువల్ ఫండ్స్ (Mutual Funds) ఒక మంచి ఎంపిక. మీ దగ్గర ఉన్న రూ.5 లక్షలను సరైన ఈక్విటీ ఫండ్స్లో పెట్టి, కాంపౌండింగ్ పవర్కు (వడ్డీపై వడ్డీ) వదిలేస్తే, 20 ఏళ్లలో అది రూ.80 లక్షలకు చేరుకునే అవకాశం ఉందని నిపుణులు అంచనా వేస్తున్నారు. ఇది కేవలం చారిత్రక రాబడి ఆధారంగా చేసిన ఒక గణిత అంచనా మాత్రమే.
ముఖ్య వివరాలు (Key Facts)
| వివరం | వివరణ |
|---|---|
| పెట్టుబడి మొత్తం | రూ.5 లక్షలు |
| పెట్టుబడి విధానం | లంప్ సమ్ (ఒకేసారి పెట్టే పెట్టుబడి) |
| అంచనా వార్షిక రాబడి | 10%, 12%, 15% |
| కాలపరిమితి | 10, 15, 20 ఏళ్లు |
| గరిష్ట అంచనా కార్పస్ | రూ.81.83 లక్షలు (20 ఏళ్లకు, 15% రాబడితో) |
లంప్ సమ్ (Lump Sum) పెట్టుబడి అంటే ఏమిటి?
చాలామందికి మ్యూచువల్ ఫండ్స్ అంటే నెలనెలా కొంత మొత్తం చెల్లించే SIP (Systematic Investment Plan) మాత్రమే గుర్తుకు వస్తుంది. కానీ, మీ దగ్గర బోనస్, ప్రావిడెంట్ ఫండ్ లేదా ఆస్తి అమ్మకం ద్వారా ఒకేసారి పెద్ద మొత్తం వస్తే, దానిని ‘లంప్ సమ్’ విధానంలో ఒకేసారి ఇన్వెస్ట్ చేసే వెసులుబాటు ఉంది. దీర్ఘకాలంలో ఈ విధానం కాంపౌండింగ్ ప్రయోజనాన్ని గరిష్టంగా అందిస్తుంది.
10, 15, 20 ఏళ్లలో రూ.5 లక్షల విలువ ఎంతవుతుంది?
మీరు రూ.5 లక్షలను వివిధ కాలపరిమితులకు, వివిధ రాబడి అంచనాలతో పెట్టుబడి పెడితే మీ డబ్బు ఎలా పెరుగుతుందో ఇక్కడ చూడవచ్చు:
10 ఏళ్ల కాలపరిమితి:
- 10% రాబడి: రూ.12.97 లక్షలు
- 12% రాబడి: రూ.15.53 లక్షలు
- 15% రాబడి: రూ.20.23 లక్షలు
15 ఏళ్ల కాలపరిమితి:
- 10% రాబడి: రూ.20.89 లక్షలు
- 12% రాబడి: రూ.27.37 లక్షలు
- 15% రాబడి: రూ.40.69 లక్షలు
20 ఏళ్ల కాలపరిమితి (కాంపౌండింగ్ మ్యాజిక్):
- 10% రాబడి: రూ.33.64 లక్షలు
- 12% రాబడి: రూ.48.43 లక్షలు
- 15% రాబడి: రూ.81.83 లక్షలు
కాంపౌండింగ్ పవర్ మరియు రాబడిలో తేడా
పై లెక్కలను గమనిస్తే ఒక ముఖ్యమైన విషయం అర్థమవుతుంది. 15 ఏళ్ల కాలపరిమితిలో 10% మరియు 15% రాబడి మధ్య వ్యత్యాసం సుమారు రూ.19.80 లక్షలు (40.69 – 20.89)గా ఉంది. అంటే, రాబడి శాతంలో కేవలం 5% తేడా ఉన్నా, దీర్ఘకాలంలో అది మీ కార్పస్లో ఎంత పెద్ద మార్పును చూపుతుందో స్పష్టంగా తెలుస్తోంది. 20 ఏళ్లలో 15% రాబడి వస్తే, మీ రూ.5 లక్షలు ఏకంగా రూ.81.83 లక్షల భారీ మొత్తంగా మారుతుందని అంచనా.
మీ కోసం ఇది ఎందుకు ముఖ్యం? (What it means for you)
సరైన ప్లానింగ్తో పెట్టుబడి పెట్టడం చాలా ముఖ్యం. లంప్ సమ్ విధానంలో ఇన్వెస్ట్ చేసే ముందు మీరు ఆశించే రాబడి, మెచ్యూరిటీ కాలపరిమితి మరియు మీ రిస్క్ తీసుకునే సామర్థ్యాన్ని సరిగ్గా అంచనా వేసుకోవాలి. 15% రాబడి అనేది కేవలం దూకుడుగా ఉండే ఈక్విటీ ఫండ్స్ (Aggressive Equity Funds) చారిత్రక పనితీరు ఆధారంగా చేసిన అంచనా. మార్కెట్ పరిస్థితులను బట్టి వాస్తవ రాబడి మారవచ్చు. క్రమశిక్షణతో దీర్ఘకాలం పాటు పెట్టుబడిని కొనసాగిస్తేనే ఈ అంచనాలు ఫలిస్తాయి.
FAQ (తరచుగా అడగబడే ప్రశ్నలు)
1. లంప్ సమ్ పెట్టుబడికి సరైన సమయం ఏది?
జ: మార్కెట్ భారీగా పడిపోయినప్పుడు లేదా మీ దగ్గర అదనపు నిధులు (బోనస్ వంటివి) వచ్చినప్పుడు లంప్ సమ్ పెట్టుబడి పెట్టడం మంచిది. అయితే, మార్కెట్ టైమింగ్ కంటే మార్కెట్లో ఎక్కువ కాలం ఉండటం (Time in the market) ముఖ్యం.
2. మ్యూచువల్ ఫండ్స్లో 15% రాబడి హామీ ఇవ్వబడిందా?
జ: లేదు. మ్యూచువల్ ఫండ్స్లో ఎటువంటి రాబడికి హామీ ఉండదు. 15% అనేది గత పనితీరు ఆధారంగా చేసిన ఒక అంచనా మాత్రమే. వాస్తవ రాబడి మార్కెట్ పరిస్థితులపై ఆధారపడి ఉంటుంది.
3. SIP మరియు లంప్ సమ్ మధ్య ప్రధాన తేడా ఏమిటి?
జ: SIPలో ప్రతి నెలా ఒక నిర్ణీత మొత్తాన్ని ఇన్వెస్ట్ చేస్తారు, ఇది మార్కెట్ హెచ్చుతగ్గుల ప్రభావాన్ని తగ్గిస్తుంది. లంప్ సమ్లో ఒకేసారి పెద్ద మొత్తాన్ని ఇన్వెస్ట్ చేస్తారు, ఇది దీర్ఘకాలంలో ఎక్కువ కాంపౌండింగ్ ప్రయోజనాన్ని ఇవ్వగలదు.
4. రూ.5 లక్షలను ఒకే ఫండ్లో పెట్టాలా?
జ: రిస్క్ను తగ్గించుకోవడానికి, మీ రూ.5 లక్షలను లార్జ్ క్యాప్, మిడ్ క్యాప్ మరియు ఫ్లెక్సీ క్యాప్ వంటి 2 లేదా 3 వైవిధ్యమైన ఈక్విటీ ఫండ్స్లో విభజించి పెట్టడం ఉత్తమం.
DISCLAIMER
మ్యూచువల్ ఫండ్ పెట్టుబడులు మార్కెట్ రిస్క్లకు లోబడి ఉంటాయి. ఇక్కడ ఇవ్వబడిన 10%, 12%, 15% రాబడి అంకెలు కేవలం అవగాహన కోసం చేసిన గణిత అంచనాలు మాత్రమే, ఇవి భవిష్యత్తు రాబడికి హామీ కావు. పెట్టుబడి పెట్టే ముందు మీ ఆర్థిక లక్ష్యాలు, రిస్క్ తీసుకునే సామర్థ్యాన్ని బట్టి ఒక సర్టిఫైడ్ ఫైనాన్షియల్ అడ్వైజర్ను సంప్రదించడం ఉత్తమం. స్కీమ్కు సంబంధించిన అన్ని డాక్యుమెంట్లను జాగ్రత్తగా చదవండి.