
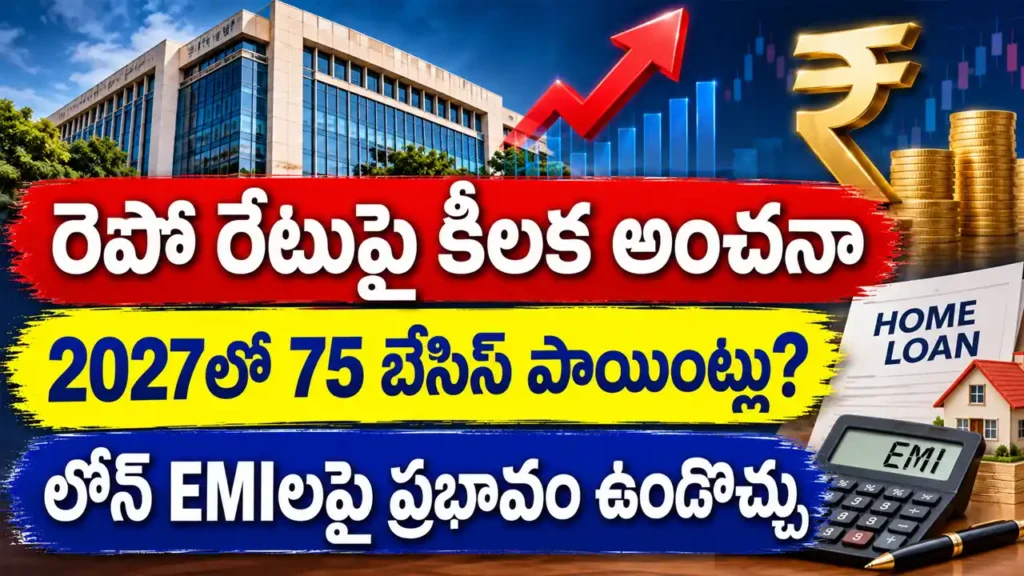
RBI Repo Rate Hike 2026: భారతీయ రిజర్వ్ బ్యాంక్ (RBI) రెపో రేటును 2027 రెండో త్రైమాసికం నాటికి మరో 75 బేసిస్ పాయింట్లు పెంచవచ్చని Goldman Sachs Research అంచనా వేసింది. ఈ పెంపు పూర్తిగా అమలైతే రెపో రేటు 6.25 శాతానికి చేరే అవకాశం ఉందని నివేదిక పేర్కొంది.
అయితే ఇది RBI తీసుకున్న తుది నిర్ణయం కాదు. ప్రస్తుతం RBI అధికారిక పాలసీ రెపో రేటు 5.50 శాతంగా ఉంది. Goldman Sachs అంచనా ప్రకారం డిసెంబర్ పాలసీ సమావేశంలో 25 బేసిస్ పాయింట్ల పెంపు, 2027 తొలి అర్ధభాగంలో మరో 50 బేసిస్ పాయింట్ల పెంపు ఉండవచ్చు.
ఆహార ధరల పెరుగుదల, ద్రవ్యోల్బణ ఒత్తిళ్లు మరియు ముడి చమురు ధరల ప్రభావం వల్ల RBI వడ్డీ రేట్లను కఠినంగా ఉంచాల్సి రావచ్చని Goldman Sachs అభిప్రాయపడింది. రుణాలు తీసుకున్నవారు మాత్రం ఈ వార్తను తుది వడ్డీ రేటు నిర్ణయంగా భావించకూడదు.
ప్రస్తుతం RBI రెపో రేటు ఎంత?
RBI అధికారిక వెబ్సైట్లో నవంబర్ 18, 2026 నాటికి పాలసీ రెపో రేటు 5.50 శాతంగా నమోదైంది. అక్టోబర్ పాలసీ సమావేశంలో RBI 25 బేసిస్ పాయింట్లు పెంచి రేటును 5.50 శాతానికి చేర్చింది. దాదాపు నాలుగు సంవత్సరాల తర్వాత జరిగిన తొలి పెంపుగా దీనిని పేర్కొన్నారు.
ప్రస్తుత పాలసీ రేట్లు, బ్యాంకింగ్ రేట్లు మరియు ఇతర అధికారిక వివరాలను RBI అధికారిక వెబ్సైట్లో చూడవచ్చు. RBI నిర్ణయం వెలువడే వరకు భవిష్యత్ పెంపు అంచనాలను నిర్ధారిత వార్తగా ప్రచురించకూడదు.
Goldman Sachs అంచనా ఏమిటి?
Goldman Sachs అంచనా ప్రకారం RBI డిసెంబర్ 2026 సమావేశంలో రెపో రేటును 25 బేసిస్ పాయింట్లు పెంచవచ్చు. ఆ తర్వాత 2027 జనవరి నుంచి జూన్ మధ్య మరో 50 బేసిస్ పాయింట్ల పెంపు ఉండవచ్చని పేర్కొంది.
- ప్రస్తుత RBI రెపో రేటు: 5.50 శాతం
- Goldman Sachs అంచనా: మరో 75 బేసిస్ పాయింట్ల పెంపు
- అంచనా వేసిన తుది స్థాయి: 6.25 శాతం
- అంచనా కాలం: 2027 రెండో క్యాలెండర్ త్రైమాసికం
- మొదటి అంచనా పెంపు: డిసెంబర్ 2026లో 25 బేసిస్ పాయింట్లు
ఒక బేసిస్ పాయింట్ అంటే 0.01 శాతం. అందువల్ల 75 బేసిస్ పాయింట్లు అంటే 0.75 శాతం. ప్రస్తుత 5.50 శాతానికి 0.75 శాతం కలిపితే 6.25 శాతం అవుతుంది.
వడ్డీ రేట్లు పెరగడానికి కారణాలు ఏమిటి?
Goldman Sachs ప్రకారం ఆహార ధరల పెరుగుదల, వాతావరణ మార్పులు, ఎల్ నినో ప్రభావం మరియు ముడి చమురు ధరలు ద్రవ్యోల్బణంపై ఒత్తిడి పెంచవచ్చు. ద్రవ్యోల్బణం RBI లక్ష్య పరిధి ఎగువ భాగంలో ఎక్కువకాలం కొనసాగితే, ధరల నియంత్రణ కోసం వడ్డీ రేట్లను పెంచే అవకాశం ఉంటుందని సంస్థ అంచనా వేసింది.
అక్టోబర్ 2026లో రిటైల్ ద్రవ్యోల్బణం 6.1 శాతానికి చేరిందని Goldman Sachs నివేదికలో పేర్కొన్నట్లు PTI ఆధారిత ఆర్థిక వార్తా నివేదికలు తెలిపాయి. అయితే ద్రవ్యోల్బణం, వృద్ధి మరియు వడ్డీ రేట్లపై తుది అంచనాలు మారవచ్చు.
హోమ్ లోన్ EMIలపై ప్రభావం ఎలా ఉంటుంది?
RBI రెపో రేటును పెంచితే బ్యాంకులకు నిధుల వ్యయం పెరిగే అవకాశం ఉంటుంది. దీని ప్రభావం ముఖ్యంగా రెపో రేటుతో అనుసంధానమైన ఫ్లోటింగ్ రేట్ హోమ్ లోన్లు, కొన్ని వ్యక్తిగత రుణాలు మరియు ఇతర రుణాలపై పడవచ్చు.
రుణ ఒప్పందం, బ్యాంకు విధానం మరియు రుణ రకం ఆధారంగా ప్రభావం మారుతుంది. కొందరి EMI పెరగవచ్చు. మరికొందరి EMI అదే స్థాయిలో ఉండి రుణ కాలం పెరగవచ్చు. కాబట్టి ప్రతి రుణగ్రహీతకు ఒకే విధమైన ప్రభావం ఉంటుందని చెప్పలేం.
ఒక ఉదాహరణ
ఉదాహరణకు రూ.50 లక్షల హోమ్ లోన్, 20 సంవత్సరాల కాలపరిమితి ఉన్న రుణంపై వడ్డీ రేటు 0.75 శాతం పెరిగితే EMI గణనీయంగా మారవచ్చు. అయితే అసలు EMI ఎంత పెరుగుతుందో తెలుసుకోవడానికి ప్రస్తుత వడ్డీ రేటు, మిగిలిన కాలం, బకాయి ఉన్న అసలు మొత్తం మరియు బ్యాంకు రీసెట్ విధానం అవసరం.
అందువల్ల ఈ కథనంలోని 75 బేసిస్ పాయింట్ల అంచనాను ప్రతి రుణగ్రహీతకు వర్తించే ఖచ్చితమైన EMI పెంపుగా చూడకండి. మీ బ్యాంకు నుంచి అధికారిక రీసెట్ నోటీసు వచ్చిన తర్వాతే ఖచ్చితమైన మార్పు తెలుస్తుంది.
FDలు, పొదుపుదారులపై ప్రభావం ఎలా ఉండవచ్చు?
వడ్డీ రేట్లు పెరిగే సమయంలో కొన్ని బ్యాంకులు కొత్త ఫిక్స్డ్ డిపాజిట్లు లేదా రిటైల్ డిపాజిట్లపై వడ్డీ రేట్లను సవరించవచ్చు. కానీ ప్రతి బ్యాంకు నిర్ణయం వేర్వేరుగా ఉంటుంది. RBI రెపో రేటు పెరిగిందని అన్ని FD రేట్లు వెంటనే అదే స్థాయిలో పెరుగుతాయని భావించకండి.
పొదుపుదారులు FD పెట్టుబడి నిర్ణయం తీసుకునే ముందు వడ్డీ రేటు, కాలపరిమితి, ముందస్తు ఉపసంహరణ నిబంధనలు, పన్ను ప్రభావం మరియు బ్యాంకు షరతులను పరిశీలించాలి.
భారత GDP వృద్ధిపై Goldman Sachs అంచనా
వడ్డీ రేట్ల పెంపు ఆర్థిక కార్యకలాపాలపై కొంత ఒత్తిడి చూపవచ్చని Goldman Sachs అంచనా వేసింది. భారత వాస్తవ GDP వృద్ధి 2026లో 7.9 శాతం నుంచి 2027లో 7.2 శాతానికి తగ్గవచ్చని నివేదిక పేర్కొంది.
అయితే దేశీయ డిమాండ్, ప్రైవేట్ వినియోగం మరియు ఇంధనం, తయారీ రంగాల్లో పెట్టుబడులు ఆర్థిక వ్యవస్థకు మద్దతు ఇవ్వవచ్చని కూడా నివేదిక అభిప్రాయపడింది. అంటే వృద్ధి తగ్గే అవకాశం ఉన్నా ఆర్థిక వ్యవస్థ పూర్తిగా బలహీనపడుతుందని Goldman Sachs చెప్పలేదు.
తెలంగాణ రుణగ్రహీతలు ఏం గమనించాలి?
హైదరాబాద్, వరంగల్, ఖమ్మం మరియు ఇతర తెలంగాణ నగరాల్లో హోమ్ లోన్లు, వాహన రుణాలు మరియు వ్యక్తిగత రుణాలు తీసుకున్నవారు తమ రుణ ఖాతాలను పరిశీలించాలి. ముఖ్యంగా ఫ్లోటింగ్ రేట్ రుణాలపై రీసెట్ తేదీ, బకాయి ఉన్న మొత్తం మరియు మిగిలిన కాలపరిమితిని తెలుసుకోవాలి.
- మీ రుణం ఫిక్స్డ్ రేటా లేదా ఫ్లోటింగ్ రేటా తెలుసుకోండి.
- బ్యాంకు రుణ ఒప్పందంలో benchmark మరియు spread వివరాలు చూడండి.
- తదుపరి interest reset dateను నమోదు చేసుకోండి.
- EMI పెరిగితే బడ్జెట్పై ప్రభావాన్ని ముందుగానే అంచనా వేయండి.
- అదనపు మొత్తాన్ని ముందుగా చెల్లించే ముందు బ్యాంకు ఛార్జీలు తెలుసుకోండి.
- కొత్త రుణం తీసుకునే ముందు మొత్తం వడ్డీ వ్యయం మరియు ప్రాసెసింగ్ ఛార్జీలను పోల్చండి.
RBI రుణగ్రహీతలు, బ్యాంకింగ్ వినియోగదారులు మరియు ఆర్థిక సేవలపై అందించే అధికారిక సమాచారాన్ని RBI Common Person పోర్టల్లో చూడవచ్చు. బ్యాంకు ఇచ్చే అధికారిక రీసెట్ వివరాలను చదివిన తర్వాతే ఆర్థిక నిర్ణయం తీసుకోండి.
ఇది RBI అధికారిక నిర్ణయమా?
కాదు. 75 బేసిస్ పాయింట్ల పెంపు Goldman Sachs అంచనా మాత్రమే. RBI మానిటరీ పాలసీ కమిటీ సమావేశంలో తీసుకునే నిర్ణయం వచ్చే వరకు ఎలాంటి పెంపు ఖరారైందని చెప్పలేం.
ద్రవ్యోల్బణం, వృద్ధి, ద్రవ్య మార్కెట్ పరిస్థితులు, రూపాయి విలువ మరియు అంతర్జాతీయ పరిణామాలను RBI పరిశీలిస్తుంది. కాబట్టి Goldman Sachs అంచనా మరియు RBI తుది నిర్ణయం ఒకటే అని భావించడం సరికాదు.
ముఖ్యమైన గమనిక
ఈ కథనం నవంబర్ 18, 2026న అందుబాటులో ఉన్న RBI అధికారిక రేటు వివరాలు మరియు Goldman Sachs అంచనాలపై ఆధారపడి రూపొందించబడింది. భవిష్యత్ వడ్డీ రేట్లపై ఎలాంటి హామీ లేదు. రుణం, FD, పెట్టుబడి లేదా ముందస్తు చెల్లింపు నిర్ణయం తీసుకునే ముందు మీ బ్యాంకు మరియు అర్హత కలిగిన ఆర్థిక నిపుణుడిని సంప్రదించండి.
Read More: Read Today’s E-paper